
No items found.

要点まとめ
- IRO(影響・リスク・機会)はCSRD報告の土台となる概念です。堅牢な特定プロセスがなければ、企業は何を報告すべきか、どのESRSトピックが自社にとって重要(マテリアル)かを判断できません。
- 影響、リスク、機会は3つの異なる概念です。影響とは、企業が世界に与える効果のことです。リスクと機会は、サステナビリティ要因が企業に与える効果のことです。いずれも、自社の事業活動だけでなく、バリューチェーン全体をカバーする必要があります。
- IRO-1はプロセスを、IRO-2は結果を対象とします。IRO-1では、方法論や閾値を含め、IROをどのように特定・評価したかを文書化します。IRO-2では、関連するESRS基準に紐づけたマテリアルなトピックの一覧を公表し、マテリアルでないと判断されたトピックについてはその除外理由を説明する必要があります。両方ともESRS2のもとで義務付けられており、保証(アシュアランス)の対象となります。
企業サステナビリティ報告指令(CSRD)は、欧州サステナビリティ報告基準(ESRS)を通じて、幅広いサステナビリティトピックにわたる開示要件を定めています。企業がどのトピックについて報告すべきかは、ダブルマテリアリティ評価によって決定され、その評価を動かすインプットとなるのが影響・リスク・機会、すなわちIROです。IROとは何か、どのように特定されるか、そして開示要件とどう結びつくかを理解することは、本格的なCSRD報告プロセスの出発点となります。
IROとは何か
IROとは、影響(Impacts)、リスク(Risks)、機会(Opportunities)の頭文字を取ったものです。IROは、企業のサステナビリティ報告において何がマテリアルかを判断するうえで極めて重要な役割を果たします。事業がどこに影響を与えているか、サステナビリティ課題がどこでリスクをもたらすか、そしてどこに機会があるかを特定することで、企業は欧州サステナビリティ報告基準(ESRS)のもとで何を開示すべきかの優先順位をつけることができます。CSRDのもとでは、影響・リスク・機会は3つの異なる概念であり、これらが合わさって、どのサステナビリティトピックが自社にとってマテリアルか、したがってどのESRS開示要件が適用されるかを決定します。
影響(Impacts)
企業の影響とは、事業活動、製品、サービスを通じて人や環境に及ぼすプラス・マイナスの効果を指します。これらの効果は即時的なものも長期的なものもあり、直接的なものも間接的なものもあります。製造業者の温室効果ガス排出は影響の一例です。企業の調達慣行がサプライヤー周辺のコミュニティに与える効果もそうです。影響には、すでに発生している「実際の」影響と、将来発生しうる「潜在的」影響があります。CSRDは企業に両方の評価と開示を求めています。
リスク(Risks)
リスクとは、企業の財務パフォーマンスに影響を及ぼしうるあらゆるサステナビリティ課題のことです。例として、排出目標が未達だった場合の規制上の罰金リスク、気候変動関連の異常気象によるサプライチェーン混乱のリスク、サプライヤーの労働慣行の問題による評判低下リスクなどが挙げられます。
機会(Opportunities)
機会はリスクの対極にあるプラスの財務的概念であり、企業の財務状況を脅かすのではなく改善しうるサステナビリティ要因を指します。例としては、営業コストを削減する省エネ投資、優遇金利でのグリーンファイナンスへのアクセス、低炭素製品に対する顧客需要の高まりなどがあります。
バリューチェーン全体にわたって
見落とされがちな点として、IROは自社の事業活動だけに適用されるものではありません。CSRDはサプライチェーン全体を考慮することを企業に求めています。IROは、上流活動、自社活動、下流活動のいずれで発生するかを分類する必要があります。企業にとって最も重要な影響は、自社工場の現場ではなく、サプライチェーンの深いところに存在している場合があります。
このように、バリューチェーン全体にわたる影響・リスク・機会を体系的に特定・評価するプロセスは「IROアセスメント」と呼ばれます。これにより、事業にとってマテリアルなサステナビリティトピックが決定され、ひいてはどのESRS開示要件が適用されるかが定まります。
なぜIROがCSRDの中核にあるのか
自社がどのトピック別ESRS基準に対して報告するかは、IROアセスメントによって決まります。マテリアルでないと評価されたトピックについては全面的な開示は不要ですが、ESRS2の一般開示事項はマテリアリティの評価結果にかかわらず、対象となるすべての企業に義務付けられており、企業はなぜそのトピックをマテリアルでないと判断したのかを簡潔に説明する必要があります。
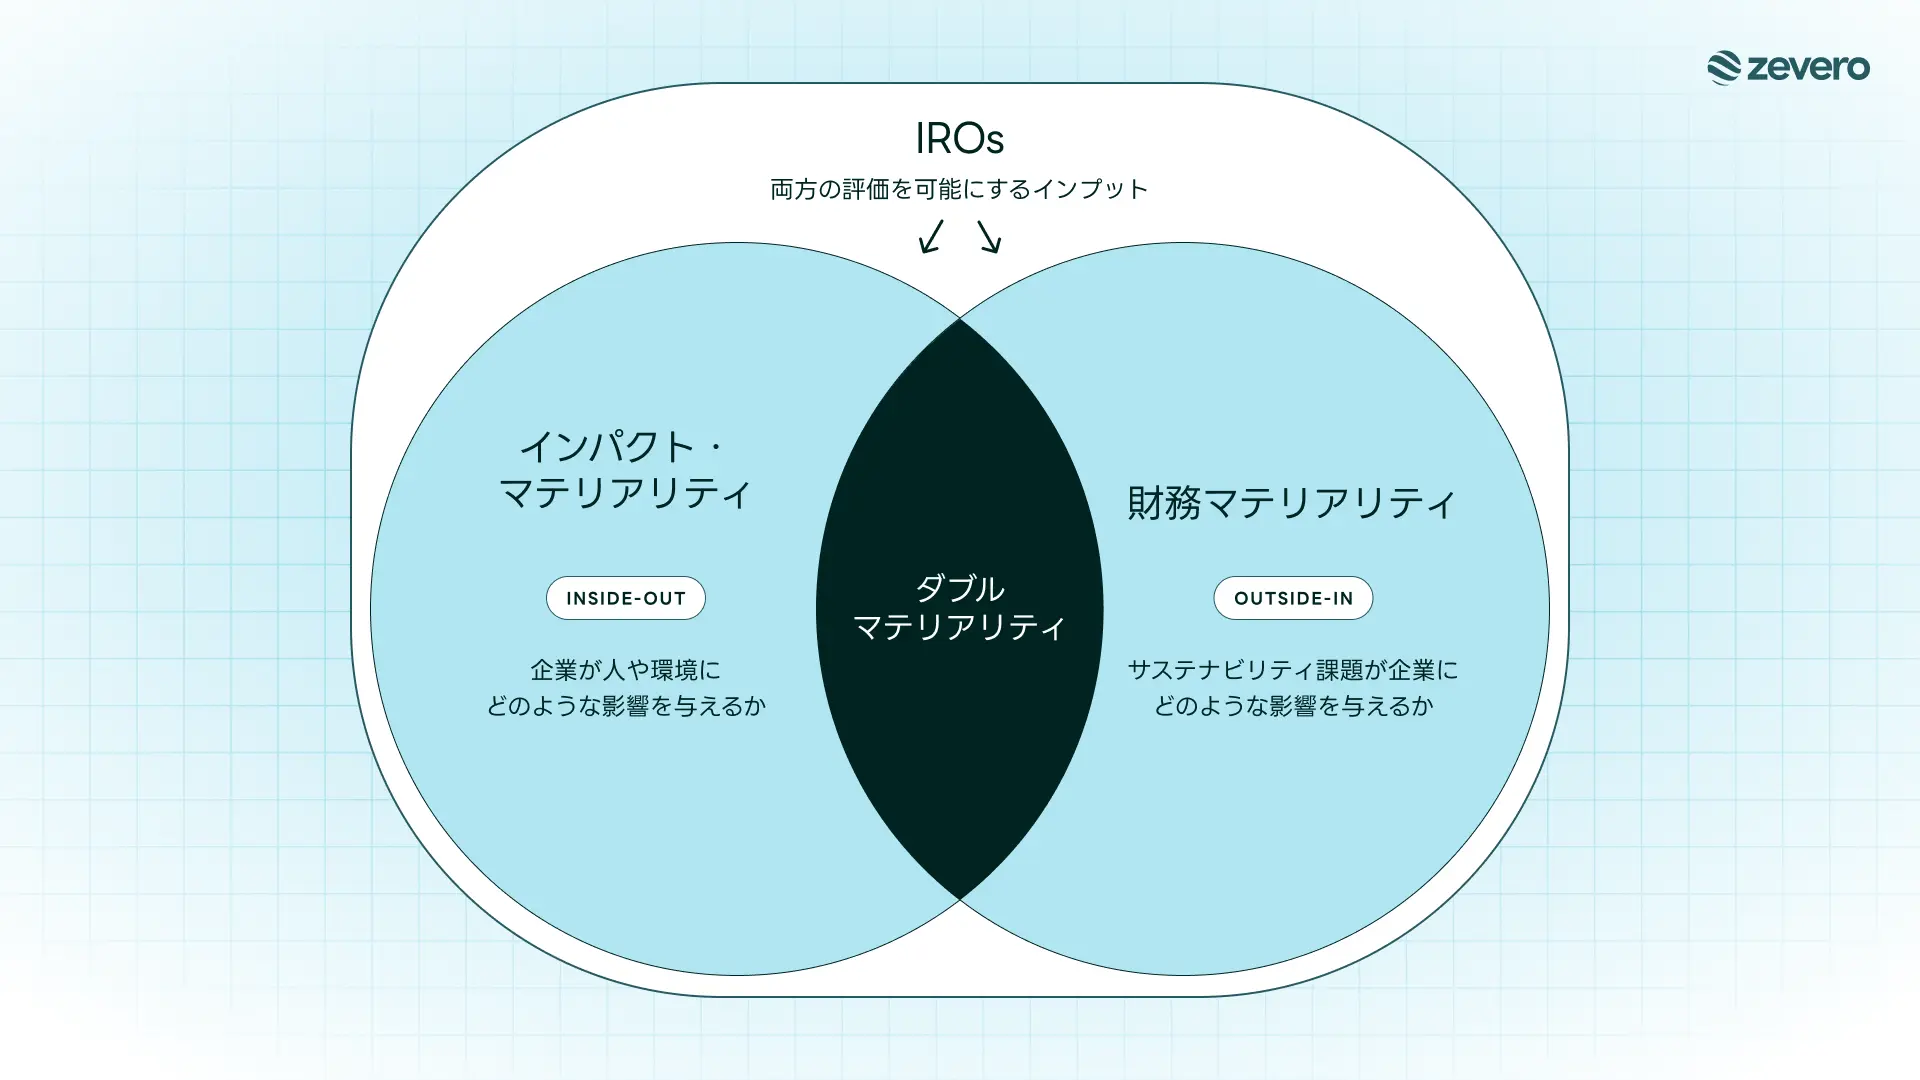
ダブルマテリアリティには2つの視点があり、IROは両方に関わります。
- インパクト・マテリアリティ(影響の重要性):「企業が人や環境にどのような影響を与えているか」を問います。これは、企業が自らの外部への効果を見つめる「インサイド・アウト」の視点とも呼ばれます。
- 財務マテリアリティ(財務的重要性):「サステナビリティ課題が企業の財務状況にどう影響するか」を問います。これは、外部のサステナビリティ要因が企業を見つめる「アウトサイド・イン」の視点です。
IROはこれら2つの視点を結びつけ、マテリアリティ評価の土台となります。マテリアルなサステナビリティトピックは影響・リスク・機会の評価を通じて特定されるため、IROはどのESRS開示要件が適用され、それらの開示がどのように構成されるかを決定するうえで重要な役割を果たします。
だからこそ、IROは一度作成して終わりにするコンプライアンス上のチェック項目ではありません。CSRD報告全体の構造が乗る分析上の土台なのです。IRO特定プロセスこそが、データが一つも収集される前の段階で、CSRD報告書の質を左右する場所なのです。
企業はどのようにIROを特定するのか
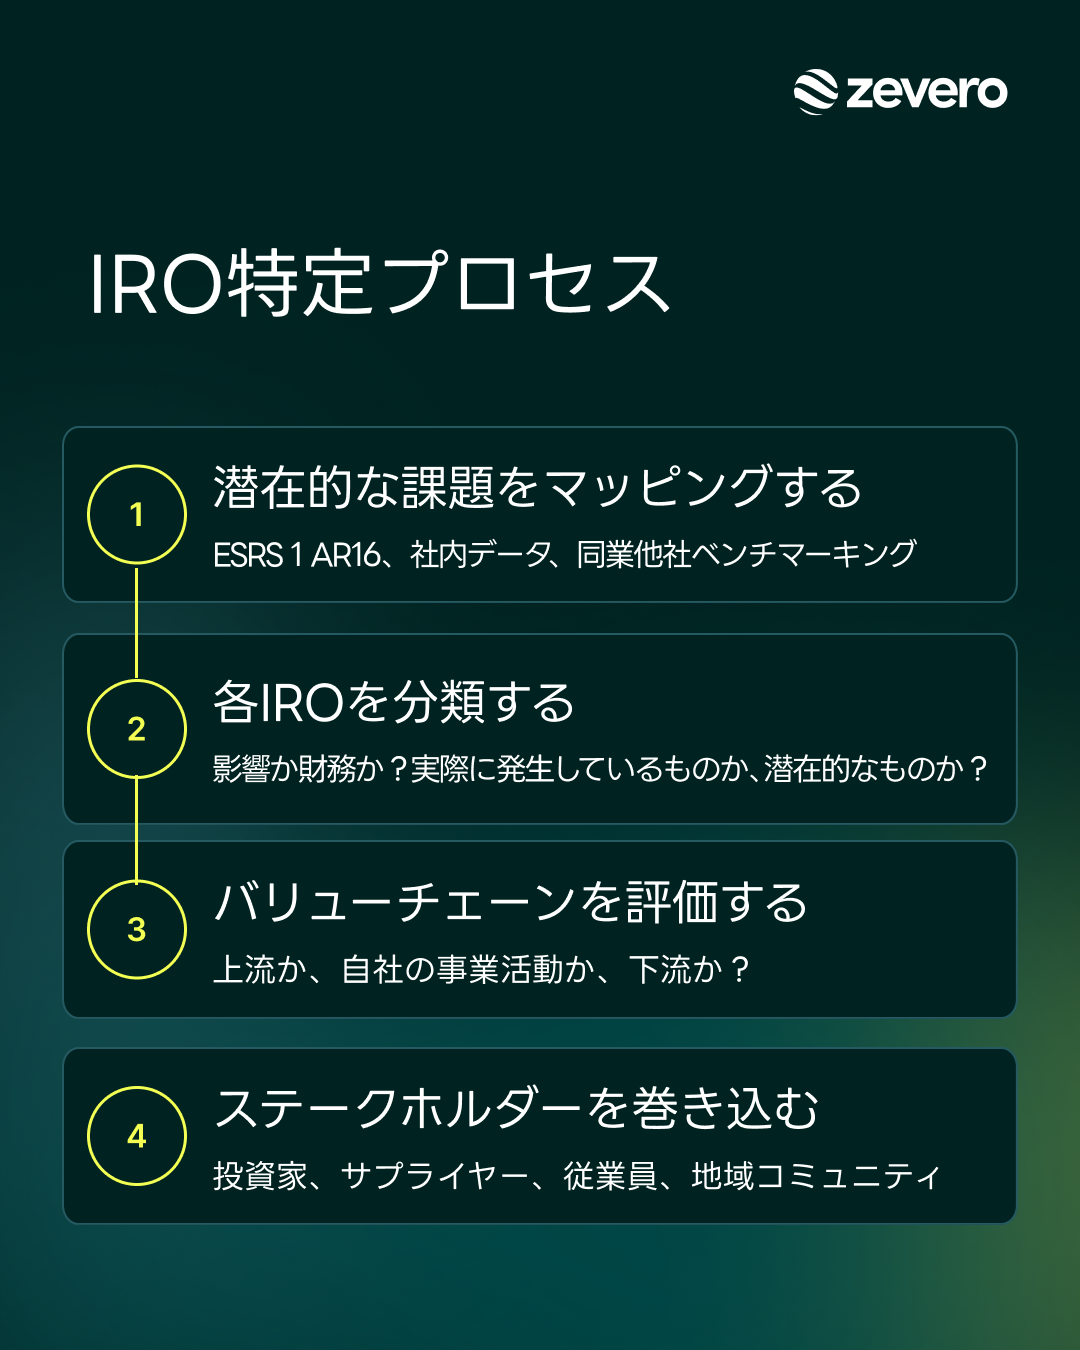
IROの特定プロセスは、広く始めて徐々に絞り込んでいくものです。ESRSのもとで単一の決まった方法があるわけではありませんが、プロセスにはおおむね認識可能なパターンがあります。企業はまず、自社の事業に関連しうるすべての潜在的なサステナビリティ課題を洗い出すことから始めるべきです。これは、環境・社会・ガバナンスの各領域にまたがる100以上のサステナビリティ課題を網羅したEFRAGの事前定義リスト(ESRS1 AR16に記載)を確認することで行うことができます。企業はリスト上のすべての項目についてIROを特定する必要はありませんが、これは重要な項目を見落とさないための構造化された出発点として機能します。
プロセスの初期段階では、企業のコンテクスト分析を行う必要があります。これには、事業活動、取引関係、上流・下流のバリューチェーン、影響を受けるステークホルダーのレビューが含まれ、関連するサステナビリティ課題を特定します。
潜在的なIROが洗い出されたら、企業はそれらを分類します。これは影響なのか、リスクなのか、機会なのか。影響であれば、それはすでに発生している「実際の」ものか、それとも「潜在的」なものか。バリューチェーンのどこで発生するのか。短期・中期・長期のどの時間軸が関係するのか。
ステークホルダーエンゲージメントは、ESRSで明示的に義務付けられているわけではありませんが、強く推奨されています。投資家、サプライヤー、従業員、影響を受けるコミュニティからのインプットは、潜在的なIROのリストを検証するのに役立ち、評価が企業自身の内部的な視点を超えた視点を反映することを確保します。
マテリアリティはどのように判断されるか
潜在的なIROのリストを特定することは出発点にすぎません。次のステップは、そのうちどれがマテリアル(重要)と見なされ、開示要件を発生させるほど重要かを評価することです。判断基準はIROの種類によって異なります。
- 影響については、深刻度(severity)に基づいてマテリアリティが評価され、これには3つの側面があります。規模(害や便益がどれほど深刻か)、範囲(どれだけ多くの人や環境が影響を受けるか)、そして回復可能性(害が元に戻せるか、それとも恒久的なものか)です。潜在的な影響については、その影響が実際に発生する可能性の高さも考慮されます。
- リスクと機会については、財務的な重要性に評価の焦点が置かれます。すなわち、そのリスクや機会が実際に発生する可能性はどれくらいか、そして企業の財務状況への影響はどれほど大きくなりうるか、という点です。
ESRSは固定的な採点方法を規定しておらず、企業は自ら閾値を設定します。この柔軟性は意図的なものです。例えば、大規模な工業製造業者にとって適切なマテリアリティ閾値は、専門サービス企業にとっては適切でない可能性が高いでしょう。ESRSは、企業がそれぞれの業種、規模、ビジネスモデルに基づいて自社のアプローチを調整することを認めています。ただし、企業が採用する採点方法論に関する選択は、IRO-1のもとで開示対象となり、CSRDの成熟に伴い第三者保証の対象ともなります。
2つのCSRD開示要件:IRO-1とIRO-2
ダブルマテリアリティ評価が完了すると、CSRDは企業に対し、用いたプロセスとその結果として得られた成果の両方を開示することを求めます。これは、ESRS2のもとで定められた2つの具体的な開示要件に反映されています。
IRO-1は、企業がマテリアルなIROを特定・評価するために用いたプロセスを説明することを求めます。これは、潜在的なIROがどのようにマッピングされたか、バリューチェーンがどのように考慮されたか、どのような採点方法論が適用されたか、閾値がどのように設定されたかを説明することを意味します。プロセスの開示は結果と同じくらい重要であり、保証提供者は結果とあわせてこのプロセスを精査します。
IRO-2は、ダブルマテリアリティ評価の結果として得られたマテリアルなサステナビリティトピックのリストを、関連するESRS開示要件に紐づけて公表することを求めます。また、特定のトピックがなぜマテリアルと見なされなかったのかを説明できることも重要です。気候変動を扱うESRS E1の場合、当該テーマがマテリアルでないと判断されるときは、その判断の詳細な説明に加え、その判断が変わりうる条件についての分析も、企業により提供される必要があります。
IRO-1とIRO-2はあわせて、企業が何を報告対象とするかをどのように決定したかについて、透明性があり監査可能な記録を作り出します。これらは単なる技術的な付録ではありません。サステナビリティ報告書全体の信頼性の中核をなすものです。
IROを正しく行うために
IROの特定と評価は一度きりの作業ではありません。それは単なる報告のハードルではなく、信頼できるサステナビリティ戦略の土台です。これを本物の分析プロセスとして扱う(コンプライアンス上のチェック項目として扱うのではなく)企業は、思い込みではなくエビデンスに基づいたサステナビリティ戦略を構築することができます。
その明確さは、サステナビリティ報告書にとどまらない価値を持ちます。それは、コンプライアンスのみを目的としたアプローチでは得られない形で、調達に関する意思決定、資本配分、リスク管理、ステークホルダーエンゲージメントに役立ちます。
Zeveroは、Scope3排出量の測定から各種フレームワークにまたがるESG報告まで、CSRD報告の基盤となるデータ基盤の構築を企業とともに行っています。CSRD対応を進めている場合は、ぜひお問い合わせください。
FAQs
IROはサプライチェーンをカバーする必要がありますか?
IROの妥当なマテリアリティ閾値とはどのようなものですか?
IROアセスメントにはどれくらいの期間がかかりますか?
IROアセスメントは毎年やり直す必要がありますか?
関連記事


Zeveroがどのように報告作業を効率化できるか、ご紹介します。
ビジネスの成長と環境負荷の低減を両立させる
No items found.